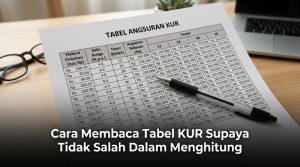
Cara Membaca Tabel KUR Supaya Tidak Salah Dalam Menghitung
Cicilan KUR Rp50 juta dengan tenor 60 bulan berada di kisaran Rp966.640 per bulan, dengan asumsi bunga 6 persen efektif per tahun. Angka ini bisa Anda lihat di tabel KUR, tetapi banyak calon debitur hanya membaca baris plafon dan tenor, lalu merasa sudah cukup. Padahal, kolom total pembayaran dan catatan biaya sama pentingnya. Artikel ini menunjukkan cara membaca angka tersebut sebelum Anda mengisi formulir di bank.
Cara Membaca Tabel KUR Tanpa Salah Tafsir
Umumnya, kolom pertama berisi plafon, lalu tenor, angsuran, dan total pembayaran. Namun, tidak semua penyedia mencantumkan total bunga. maka dari itu, kurangi total pembayaran dengan pokok pinjamannya untuk melihat berapa biaya yang sebenarnya.
Pada plafon Rp100 juta dengan tenor selama 60 bulan, total pembayaran Rp115.996.800 dan pokoknya adalah Rp100 juta. Selisih Rp15.996.800 itulah bunga yang harus Anda tanggung.
Perhatikan juga satuan angka. Sebagian tabel menulis nilai dalam ribuan, sebagian lain dalam rupiah penuh. Misalnya, angka 1.933 di salah satu kolom bisa berarti Rp1.933.000. Salah menyalin satu nol saja sudah cukup untuk merusak anggaran bulanan.
Selain itu, baca catatan kaki di bawah tabel. Biasanya di sana tertulis suku bunga efektif, biaya provisi, asuransi, dan masa berlaku simulasi. Tanpa membaca bagian ini, cicilan akan terlihat lebih ringan daripada tagihan yang sebenarnya.
Simulasi Angsuran untuk Plafon yang Paling Banyak Diajukan
Angka pada tabel KUR berikut dihitung dengan rumus anuitas dan dibulatkan ke rupiah terdekat. Sifatnya ilustratif, bukan penawaran resmi bank, sehingga cocok dijadikan pembanding awal sebelum mengajukan.
Menurut pemberitaan Kompas.com pada 9 Februari 2026 tentang tabel KUR, bunga yang disebutkan adalah 6 persen per tahun, dengan plafon sampai Rp100 juta untuk skema tertentu. Untuk KUR Super Mikro, besaran bunga dan plafonnya bisa berbeda dan sebaiknya dicek ulang ke bank penyalur.
|
Plafon |
12 bulan |
24 bulan |
36 bulan |
48 bulan |
60 bulan |
|---|---|---|---|---|---|
|
Rp10 juta |
Rp860.664 |
Rp443.206 |
Rp304.219 |
Rp234.850 |
Rp193.328 |
|
Rp25 juta |
Rp2.151.661 |
Rp1.108.015 |
Rp760.548 |
Rp587.126 |
Rp483.320 |
|
Rp50 juta |
Rp4.303.321 |
Rp2.216.031 |
Rp1.521.097 |
Rp1.174.251 |
Rp966.640 |
|
Rp100 juta |
Rp8.606.643 |
Rp4.432.061 |
Rp3.042.194 |
Rp2.348.503 |
Rp1.933.280 |
|
Rp200 juta |
Rp17.213.286 |
Rp8.864.122 |
Rp6.084.387 |
Rp4.697.006 |
Rp3.866.560 |
|
Rp500 juta |
Rp43.033.215 |
Rp22.160.305 |
Rp15.210.969 |
Rp11.742.515 |
Rp9.666.401 |
Dari tabel ini terlihat pola yang konsisten. Plafon Rp100 juta dengan tenor 60 bulan membutuhkan Rp1.933.280 per bulan. Total selama lima tahun mencapai Rp115.996.800, sehingga bunganya sekitar Rp16 juta. Pada plafon Rp500 juta, total pembayarannya Rp579.984.060 dengan bunga sekitar Rp80 juta. Artinya, rasio bunga terhadap pokok untuk tenor 60 bulan berkisar 16 persen.
Bunga 6 Persen pada Tabel KUR, Bukan Skema Flat!
Banyak orang mengira bunga 6 persen berarti 6 persen dari pokok setiap tahun, lalu dihitung tetap sepanjang tenor. Pada skema flat, pinjaman Rp100 juta dengan tenor 60 bulan akan berbunga Rp500.000 per bulan, sehingga angsurannya menjadi Rp2.166.667. Namun, tabel menulis Rp1.933.280. Selisih Rp233.387 per bulan atau sekitar Rp14 juta sepanjang tenor. Karena itu, pahami metode perhitungannya sebelum membandingkan produk dari bank yang berbeda.
Kenapa Porsi Bunga Menyusut
Pada bulan pertama, bunga dihitung dari pokok penuh. Setiap pembayaran mengurangi pokok, sehingga bunga bulan berikutnya ikut turun. Akibatnya, angsuran akan tetap sama, tetapi komposisinya akan berubah. Di awal tenor, porsi bunga menjadi jauh lebih besar. Menjelang akhir, porsi pokoklah yang mendominasi.
Biaya di Luar Angsuran
Provisi, biaya administrasi, asuransi jiwa, dan biaya appraisal bisa muncul di luar angka cicilan. Nominalnya berbeda antara satu bank dan bank lain, serta antara jenis KUR yang satu dengan yang lain. Karena itu, mintalah rincian tertulis sebelum menandatangani akad, lalu bandingkan total biayanya, bukan hanya angsuran bulanan.
Syarat Dokumen dan Titik Rawan Penolakan
Dokumen yang umumnya diminta meliputi KTP, kartu keluarga, dan NPWP. Bank juga biasanya meminta bukti usaha, rekening koran, dan foto tempat usaha. Untuk KUR Mikro, usaha biasanya sudah berjalan minimal enam bulan. Ketentuan ini bisa berbeda di tiap bank, jadi konfirmasikan ke kantor cabang terdekat.
Riwayat kredit menjadi titik rawan berikutnya. Bank akan memeriksa catatan pinjaman Anda di SLIK OJK. Tunggakan kecil pada kartu kredit atau pinjaman lama bisa memperlambat persetujuan. Sebaiknya cek laporan tersebut lebih dulu melalui layanan resmi OJK.
Plafon di atas Rp100 juta biasanya mewajibkan agunan. Nilai agunan umumnya tidak sama dengan plafon, dan bergantung pada penilaian bank. Siapkan sertifikat atau dokumen aset sejak awal supaya proses tidak tertahan.
Pelajaran dari Dua Pengajuan yang Berbeda
Bu Ratna memiliki usaha katering dengan laba bersih Rp4,5 juta per bulan. Ia mengambil plafon Rp25 juta dengan tenor 36 bulan, sehingga cicilannya Rp760.548. Rasio cicilan terhadap laba sekitar 17 persen, dan masih menyisakan ruang untuk modal harian serta cicilan lain.
Pak Dedi mengelola toko bangunan dengan laba bersih Rp6 juta. Awalnya ia ingin plafon Rp150 juta dengan tenor 24 bulan, dengan angsuran Rp6.648.092. Angka itu lebih besar daripada laba bulanannya. Setelah dihitung ulang, ia menurunkan plafon menjadi Rp100 juta dan memilih tenor 48 bulan. Cicilannya menjadi Rp2.348.503, atau sekitar 39 persen dari laba, dan ia tetap bisa menahan kas untuk stok akhir tahun.
Dari dua contoh itu, patokan yang lebih aman adalah laba bersih, bukan omzet. Banyak pengajuan tersendat karena debitur menghitung kemampuan bayar dari pendapatan kotor. Akibatnya, cicilan lancar hanya beberapa bulan, habis itu macet saat musim sepi.
Kesalahan Umum Saat Membaca Tabel KUR
Memilih tenor yang panjang tanpa menghitung terlebih dahulu total bunganya.
Cicilannya memang lebih kecil, tetapi total biaya ikut membengkak. Kesalahan kedua adalah mengabaikan asuransi dan provisi, padahal keduanya bisa menambah beberapa persen dari plafon.
Menganggap angka di tabel sebagai jaminan persetujuan.
Bank tetap menilai arus kas, agunan, dan riwayat kredit Anda. Bunga 6 persen juga bukan janji harga final, karena biaya tambahan dan kebijakan tiap bank bisa berbeda. Sebelum mengajukan, hitung laba bersih Anda, siapkan dokumen, dan bandingkan minimal dua atau tiga bank.
FAQ
Apakah cicilan KUR sudah termasuk asuransi dan provisi?
Belum, berdasarkan angka simulasi di tabel ini. Biaya seperti provisi, administrasi, dan asuransi jiwa bisa muncul terpisah, jadi minta rinciannya tertulis sebelum akad.
Kenapa cicilan per bulan tetap, tetapi bunga yang dibayar terasa berkurang?
Karena skemanya anuitas. Bunga dihitung dari sisa pokok, sehingga semakin sedikit pokok yang tersisa, semakin kecil bunga yang harus dibayar. Porsi pokok dalam cicilan pun akan makin besar di bulan-bulan akhir.
Apakah tenor yang lebih panjang selalu lebih hemat?
Tidak. Cicilan memang lebih ringan, tetapi total bunga yang dibayar akan lebih besar. Pilih tenor yang cicilannya masih nyaman dari laba bersih, bukan yang paling kecil.
Berapa persen laba bersih yang aman untuk cicilan KUR?
Tidak ada angka baku yang berlaku untuk semua usaha. Sebagai pegangan kasar, banyak pelaku usaha mencoba menjaga cicilan di bawah sepertiga laba bersih bulanan, tetapi angka ini perlu disesuaikan dengan kondisi usaha Anda.